En el marco de la Semana Nacional de Educación Financiera, Círculo de Crédito señala que conceptos como el ahorro, la planeación, la responsabilidad y la capacidad de pago pueden comenzar a enseñarse desde la infancia.
La primera relación de una persona con el dinero se establece mucho antes de tener un sueldo, una tarjeta o un crédito. Las decisiones cotidianas tales como qué comprar, cuánto gastar, cuánto guardar o si vale la pena esperar para alcanzar una meta, pueden convertirse en los primeros ejercicios de educación financiera y sentar las bases para la manera en que una persona administrará sus recursos en la vida adulta.
En el marco de la Semana Nacional de Educación Financiera, Juan Manuel Ruiz Palmieri, CEO de Círculo de Crédito, Sociedad de Información Crediticia con más de 20 años, destaca que la formación financiera no debería comenzar cuando aparecen las primeras obligaciones económicas. “Los hábitos financieros se construyen mucho antes de que una persona tenga acceso a un crédito. Enseñar desde pequeños a planear y asumir la responsabilidad de sus decisiones permite que lleguen a la vida adulta con herramientas para administrar mejor sus recursos”, señaló.
Círculo de Crédito te comparte seis lecciones básicas que los niños deben aprender para crear un futuro financiero próspero:
- Entender que el dinero no es ilimitado. Aprender que los recursos tienen un límite es uno de los primeros pasos para tomar decisiones. Diferenciar entre lo que se necesita y lo que se quiere permite establecer prioridades y comprender que cada gasto implica elegir entre distintas alternativas.
- Pensar antes de gastar. La planeación financiera comienza con preguntas sencillas: cuánto dinero hay disponible, cuánto se puede gastar y qué parte conviene conservar. Este hábito permite desarrollar mayor control sobre los recursos y dejar un margen para situaciones inesperadas.
- Entender que las decisiones tienen consecuencias. Una obligación financiera implica un compromiso. Aunque el crédito sea un concepto que llegará más adelante, desde la infancia puede enseñarse que cuando se adquiere un compromiso es necesario cumplirlo y considerar las consecuencias de no hacerlo.
- Saber que el crédito no es dinero adicional. Cuando llegue el momento de utilizarlo, será importante comprender que el crédito representa dinero prestado y, por tanto, una obligación de pago. Antes de aceptarlo, es necesario conocer aspectos como monto, intereses, plazo, comisiones y capacidad para cumplir con los pagos.
- Convertir la puntualidad en un hábito. Cumplir con los compromisos a tiempo es parte fundamental de una buena administración financiera. La disciplina para respetar fechas y obligaciones puede comenzar con situaciones cotidianas y posteriormente trasladarse al manejo de productos financieros.
- Aprender a proteger la información personal. La educación financiera también ocurre en el entorno digital. Evitar compartir datos personales en sitios inseguros, desconfiar de enlaces sospechosos y utilizar contraseñas seguras son prácticas que adquieren mayor importancia conforme los jóvenes comienzan a interactuar con servicios digitales.
Para Ruiz Palmieri, el objetivo de la educación financiera durante la infancia no es adelantar decisiones propias de la vida adulta, sino desarrollar criterios que permitan enfrentarlas con mayor preparación. “No se trata de que un niño se convierta en experto financiero, sino de que aprenda que sus recursos tienen límites, que las decisiones requieren planeación y que los compromisos deben cumplirse. Esos principios pueden acompañarlo cuando llegue el momento de administrar su propio dinero”, agregó.
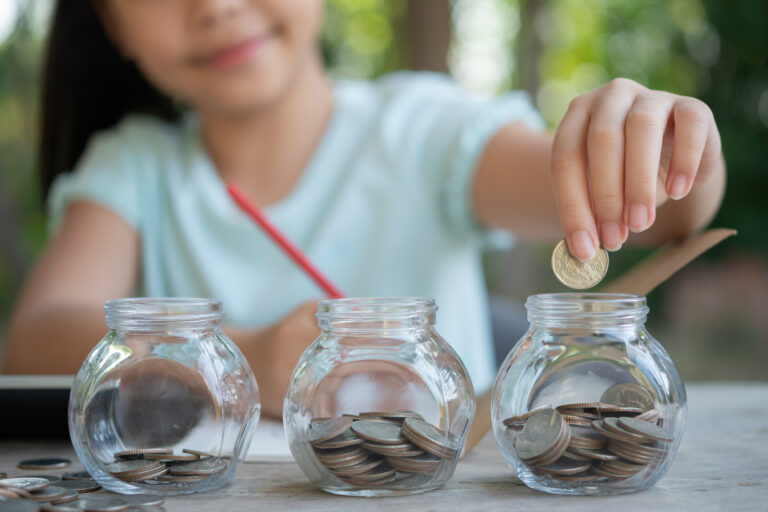
La formación de estos hábitos puede comenzar con situaciones sencillas dentro del hogar, por ejemplo: establecer una meta de ahorro, organizar una cantidad determinada de dinero, comparar alternativas antes de comprar o aprender a esperar para conseguir algo que se desea. Son ejercicios cotidianos que permiten que la educación financiera deje de ser un concepto abstracto y se convierta en una práctica que acompañe a los niños antes de llegar a sus primeras decisiones económicas como adultos.

